中国聚丙烯行业全球竞争力分析及展望
2022-01-21 来源:隆众资讯1988
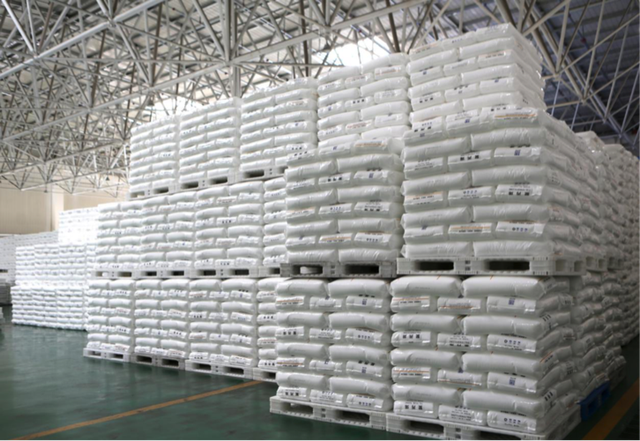
中国聚丙烯产能快速扩张后,全球产能占比不断提升,但依然是大而不强,高端产品进口依存度较高,未来加强高端产品生产研发力度,挤占进口份额同时扩大出口,化解国内供需过剩矛盾。
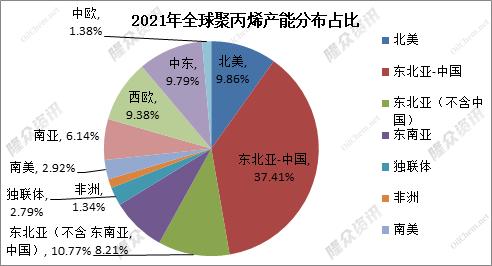
2021年全球聚丙烯总产能达到10280.9万吨/年,产能增加813.5万吨/年,同比增长8.59%左右,其中中国聚丙烯产能增加378万吨/年,占新增产能的46.47%。从全球聚丙烯产能分布来看,中国总产能3846万吨/年(其中PP粒料3216万吨/年,粉料630万吨/年),占全球总产能的37.41%
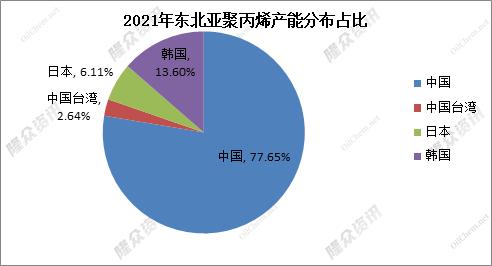
从东北亚产能占比来看,2021年东北亚总产能在4952.9万吨/年,占全球总产能的48.18%,其中中国在东北亚占比高达77.65%,由于未来产能依然处于快速扩张周期,产能占比将继续提高。第二位的是韩国,2021年总产能在673.5万吨/年,占比在13.6%。
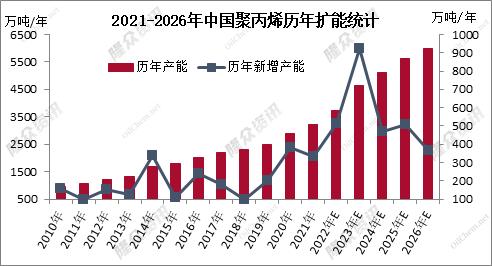
从聚丙烯扩能情况来看,上一轮产能扩张高峰在2014年新增产能在340万吨/年,主要由于煤制聚丙烯企业集中投产。2020年中国聚丙烯迎来新一轮扩能高峰,当年新增产能380万吨/年,未来2021-2023年依然处于产能快速扩张周期,预计2023年新增产能925万吨/年,总产能达到4656万吨/年,由于需求增速相对平稳,产能快速增长将引发聚丙烯产能全面过剩。
2019-2023年E中国聚丙烯供需平衡表
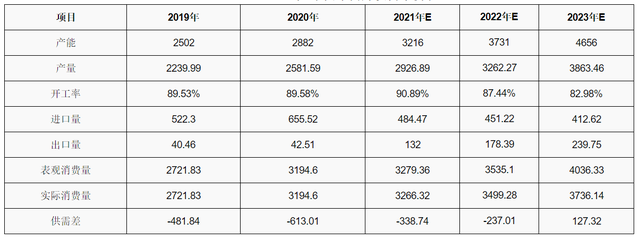
根据隆众资讯供需平衡数据来看,2021-2022年国内聚丙烯依然存在一定缺口,预计2023年左右,随着925万吨/年新产能落地释放,聚丙烯或将迎来全面过剩。随着国内聚丙烯应用量持续增加,进口量呈现快速下降趋势,2021年尽管出口量保持较好增速,但由于基数太低,加之受海运费高企影响,未来聚丙烯出口竞争力依然存在不确定性。
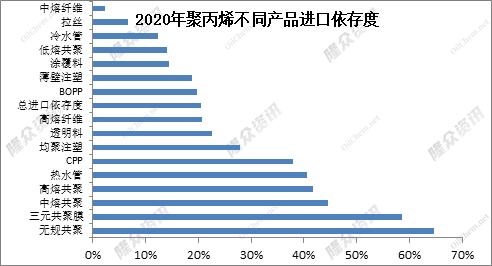
综合以上分析来看,随着国内聚丙烯产能快速增长,在全球聚丙烯占比不断提升,预计2023年中国聚丙烯占全球总产能的45%左右,但目前中国聚丙烯依然是大而不强,尤其是缺乏具有全球竞争力的产品,对高端料的依存度依然偏高,短期进口量继续保持一定规模。因此,中国聚丙烯需要加大对高端产品研发生产力度,并对标具有全球竞争力产品,挤占进口份额的同时,持续扩大聚丙烯出口量能直接有效化解供应过剩压力。中国聚丙烯通过国内供需再平衡之后,不断提升自身企业及产品竞争力,才能做大做强,在全球聚丙烯行业中具有较强竞争力。