2021年再生中空热点专题及大事记
2021-12-22 来源:隆众资讯1988
1.年初迎来“开门红”
2021年1月中上旬,国际油价持续攀升,聚酯原料持续上涨,原生中空走势良好,对再生产品带来积极影响,且本时间端原料再生PET市场货紧价高,再生中空采购难度以及采购成本明显增加,成本支撑偏强;另外,受国外家纺订单回流以及2020年冷冬影响,国内终端家纺以及服装市场采购情绪较为高涨,广东、浙江地区部分企业带头涨价,再生中空市场在出货顺畅、自身无库存等因素的支撑下,积极跟涨。
2.夏季用电高峰 局地执行错峰用电政策
2021年5月因为夏季用电高峰期间电力紧张,广东地区广州、佛山、东莞、惠州、中山、潮州等多个地区企业表示收到通知,需执行限电或错峰用电的方案,不同区市、城镇高峰时段(9-12时、14-17时)采取“开五停二”、 “开四停三”、 “开三停四”等措施,保证有序用电;部分地区企业执行限电政策。
3.海运费飙升 出口受阻
2021年美国、印度疫情形势仍比较严峻,大量船舶运输货物到达海外后,经不起长时间等待,空船而归,货柜大量滞留海外,再生聚酯短纤及下游产品出口货柜、仓位难寻,海运费不断飙升,整体出口遭受巨大冲击。
4.江苏疫情57个高速收费站出入口关闭
8月初,江苏一带疫情人数上升较快,为避免疫情传播速度过快,8月2日南京、淮安、扬州、泰州、南通、苏州、徐州等7个地市57个高速公路收费站出口或入口于暂时关闭。
据隆众资讯不完全统计,江苏地区再生中空产能50多万吨,占总产能的16%以上。部分高速出入口关闭之后,区域内部分再生中空企业原料供应及产品外发受到较多限制。但大部分企业,仍能坚持生产,仅扬州个别工厂接政府通知暂停生产,日产量损失130吨左右。但区域内下游企业,目前对再生中空需求关注力度减弱,抗疫为主,市场交投偏淡。另外,运输限制下,部分下游订单外流至浙江个别企业。
5.江苏迎来环保、双控组合拳夹击
9月份,因双控及环保双重影响下江苏省节能监察中心分三组赴南通、淮安、盐城、扬州、镇江、泰州、宿迁等能耗强度一级预警地区进行督促检查。市场听闻,南通如东县大批织造企业自9月10日开始停机,10月1日重启,仅部分纳税及规模大企业维持部分生产。
据隆众资讯了解,目前受环保双控影响较大的是南通一带,近期工厂生产受到不同程度影响,其中个别工厂环保影响下被迫降负生产,订单交付周期拉长;个别企业虽环保达标,但却在高能耗厂家名单之上,用电受限,目前“开四停三”,或“开五停二”,月底附近甚至有停工风险,但具体情况有待官方消息指引。宿迁一带来看,虽当地再生中空企业未受环保双控影响,但近期工厂反映接单不佳,或存短停降库打算。其他地区如扬州、淮安等地的再生中空工厂暂未受环保双控影响,工厂报盘淡稳,商谈出货灵活,下游刚需采购,市场交投气氛有待提振。
6.福建疫情 影响有限
自9月10日8时,仙游县发现6例核酸检测阳性人员,据国家卫生健康委员会官方网站消息,9月13日0—24时,福建新增本土病例59例,其中厦门市32例、莆田市24例、泉州市3例,含12例由无症状感染者转为确诊病例。
目前福建地区主要再生中空企业有,港益、盛欣和喜悦,但企业厂址均在晋江,离疫区较远,周初工厂正常生产,全员配合核酸排查,后续生产及发货状态隆众资讯将继续为您跟踪报道。
7.限电影响蔓延 再生中空价格大涨
9月底10月初,限电影响蔓延国内众多重要省份:广东、山东、浙江、福建局地工厂开工受限,部分企业国庆前后停工7-10天不等,再生中空整体库存水平下降,部分企业甚至没有库存。
限电政策之下,大宗化工品上游原料供应收紧,迎来涨价浪潮;再生聚酯短纤不仅要面对原材料价格的上升,生产受限后,还要面临电价、天然气、蒸汽、人工等综合成本的上升,企业生存压力加大,报盘纷纷调涨,市场价格创年内新高。
8.国家对煤炭价格进行干预 限电影响减弱
10月下旬,国家发改委发布一系列控价措施,对煤炭价格进行干预,制止煤企谋取暴利,保障煤价长期稳定在合理区间,动力煤价格大幅回落,主产地以保供电煤为主。
保供政策落地效果明显,煤炭产量较前期有所增加,各区域限电影响逐步褪去,11月份,市场来自需求端的制约越发明显,再生中空跟随上游产品陷入回调通道。
9.年底疫情散发 需求难集中
12月5日以来,作为再生中空主产区的浙江地区却突发疫情,宁波、绍兴、杭州相继检出新冠确诊病例,周边紧张气氛蔓延。
众所周知,宁波、绍兴、杭州再生中空产能分布不少,重点企业有宁波大发、瑞邦、帅邦、鸿立;绍兴美纶,杭州永星、华创等。虽宁波镇海区域已实行封锁管控,但再生中空生产企业多分布在镇海外围,暂未受到明显影响,工厂大部分正常生产,物流运输方面,中高风险区域到来的司机只要持48小时之内核酸阴性证明,低风险区域只要持绿码就可正常出入。企业产销基本正常,但国内,国外需求难集中,疫情影响之下 “双12”订单仍无较大起色。
10.部分新增产能投放
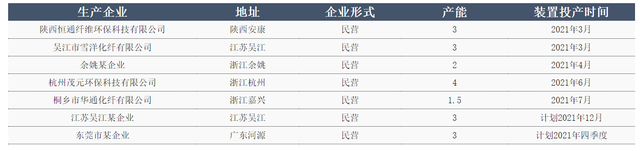
据隆众资讯不完全统计显示,目前再生中空新增产能大概是13.5万吨,另有两套3万吨新产能投放有待观察。而今年也有部分产能受挫退出,主要是:宁波舜象2.5万吨产能退出、汉邦6.5万吨,西南地区某小企业,合计大概9.5万吨;预计到2021年结束,再生中空市场产能大约在314万吨以上。