PVC市场2018年四季度回顾及后期预测
2019-01-02 来源:卓创资讯
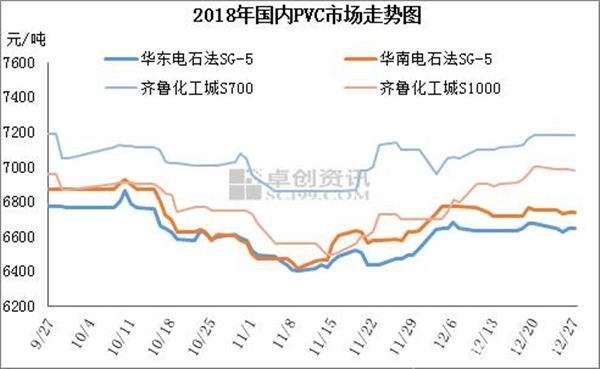
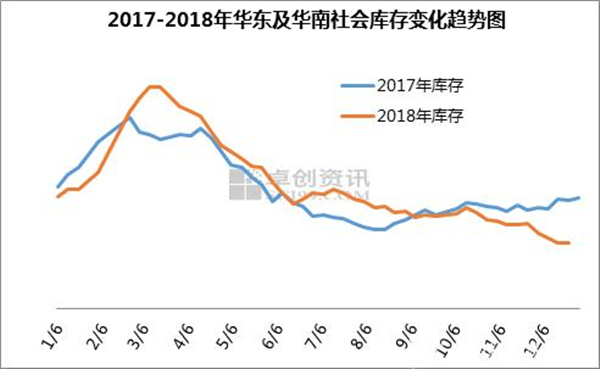
11月中旬以后,现货价格已经回落至相对低位,而期货更是跌至6200元/吨附近,在没有新的利空出现下,空头已经渐渐力不从心,另外前期一直在讲的淡季预期一直没有如期兑现,相反由图2可见,华东及华南两大主要消费区库存不断创新低,由此可见刚性需求仍然较为稳定,供需平衡局面并未出现逆转。除此之外,河北盛华装置事故停车之后,在PVC行业引起巨大轰动,过去超产企业负荷有所下降。在这几个因素支撑下,11月中旬以后价格再度小幅修正,有所回升,截至12月底,华东SG-5均价在6640元/吨,较11月中旬低价反弹240元/吨,涨幅3.8%。
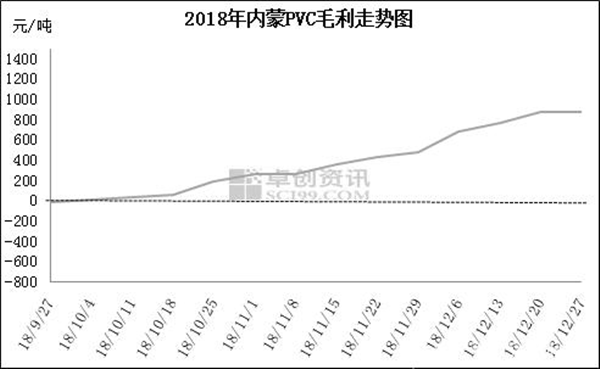
在四季度PVC价格先抑后扬,呈现区间震荡走势的同时,电石价格却是一路下跌,PVC企业利润逐步好转,由图3可见,10月初内蒙地区PVC企业利润在低位徘徊,10月底后利润开始稳步攀升,11月份以后随着PVC出厂价走高,而电石价格继续回落双重作用下,PVC企业利润继续快速增长。截至12月底据卓创统计,内蒙地区PVC企业利润在875元/吨,较10月初利润在0附近上涨875元/吨。
展望明年一季度,需要关注的影响因素主要由以下几点:
1.春节前将有一波适当备货期,一般在1月10日前后一周左右,但具体备货量还需看价格能否达到大家的心里预期。
2.春节前明显累库的预期十分有限,但由于春节期间上游PVC企业正常开工,而下游制品企业放假一个月左右,春节后将出现较为明显的累库。
3.临近年关,今年安全生产重视度较高,超产企业将有所收敛,另外由于企业担心春节后累库压力,春节前出货积极性依然较高。
4.下游企业将在1月中旬左右陆续放假,春节前后一个月左右的时间需求基本停滞,市场将进入节日气氛,交易量十分有限。
5.宏观面仍然存在较大的不确定性,投资者观望心态浓厚,期货参与积极性也减弱。
由此可见,春节前虽然供需压力不会明显提升,但库存继续下降的趋势基本停止,企业担心节后累库压力,出货意向较高,PVC价格有小幅下行的趋势,但由于下游集中放假前真正交易日已经不多,而且1月中旬终端有适当备货的需求,所有价格下探空间有限。春节后PVC库存将出现较为明显的累库,节后终端企业复工问题也将影响市场启动,所以预计3月份之前PVC价格仍将以低位震荡为主。